 19.11.2026
Финансовая грамотность.
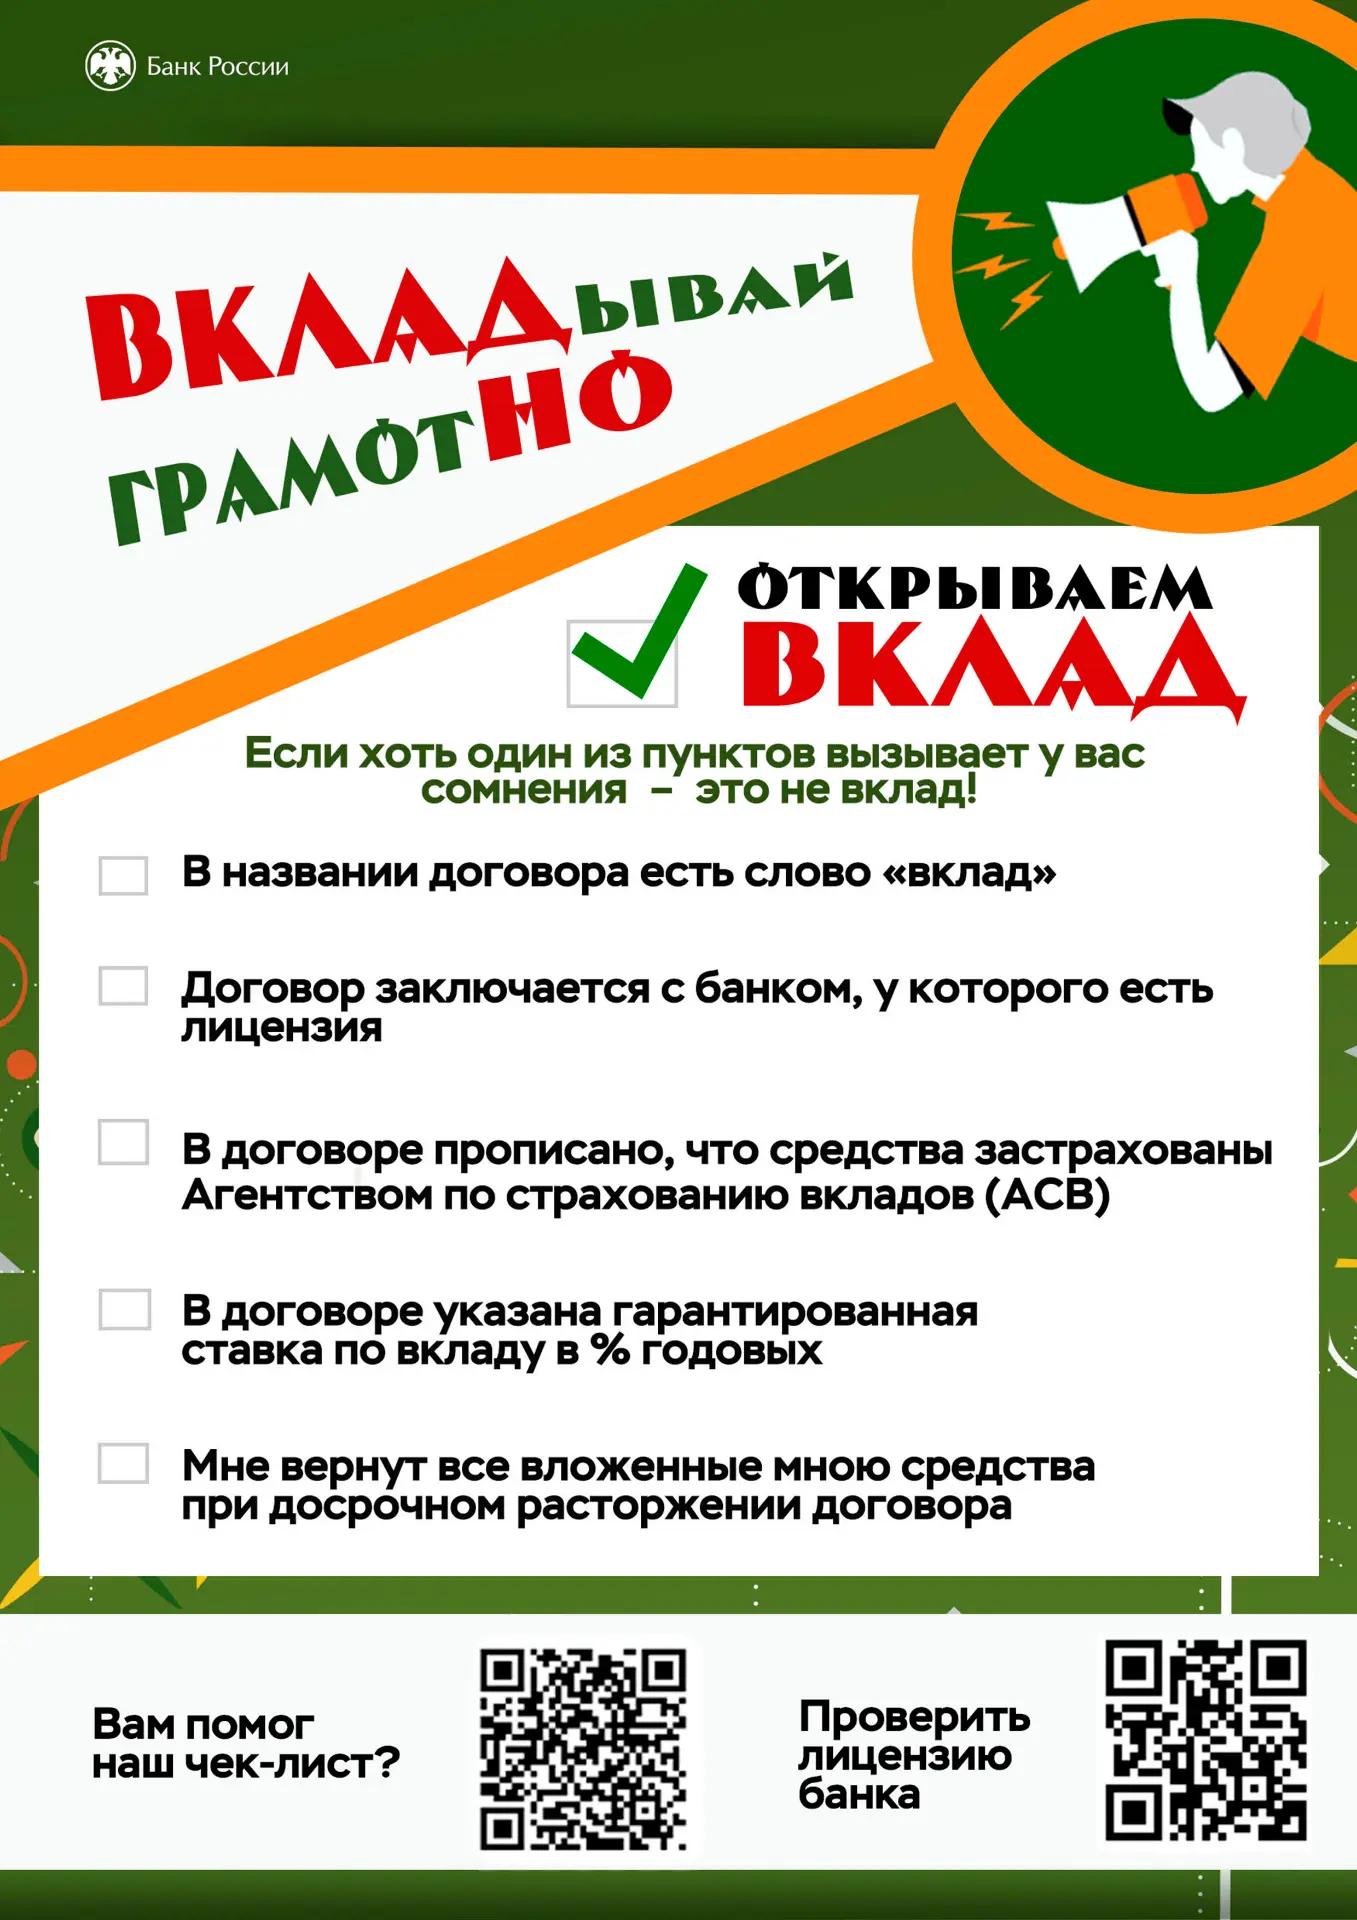
Открываем вклад
1. А как понять, что мне оформляют именно вклад?»
В отделении банка могут предложить «выгодный аналог», который на деле окажется инвестиционным или накопительным страхованием. А у таких продуктов другие правила игры (и риски).
Чтобы не подписывать договор наугад, вооружитесь чек-листом Банка России 👆.
Правило простое: если хотя бы один пункт из списка не совпадает с тем,
что предлагает менеджер — это не вклад!
Что делать?
1. Сохраните эту картинку в галерею — она пригодится вам или близким
Возможно, кто-то из них как раз собирается открыть вклад.
2. Пройдитесь по пунктам вместе с менеджером.
3. Чтобы проверить лицензию банка, перейдите по ссылке:
https://cbr.ru/finorg/
Если хотите узнать, как правильно открыть вклад и на что обратить внимание
в договоре, читайте статью «Как выбрать вклад в банке» (https://fincult.info/article/kak-otkryt-vklad-v-banke/ ).
Пусть ваши деньги работают так, как вы планировали.
Накопительное страхование жизни
2. «А мне казалось, это просто вклад... » Знакомые слова?
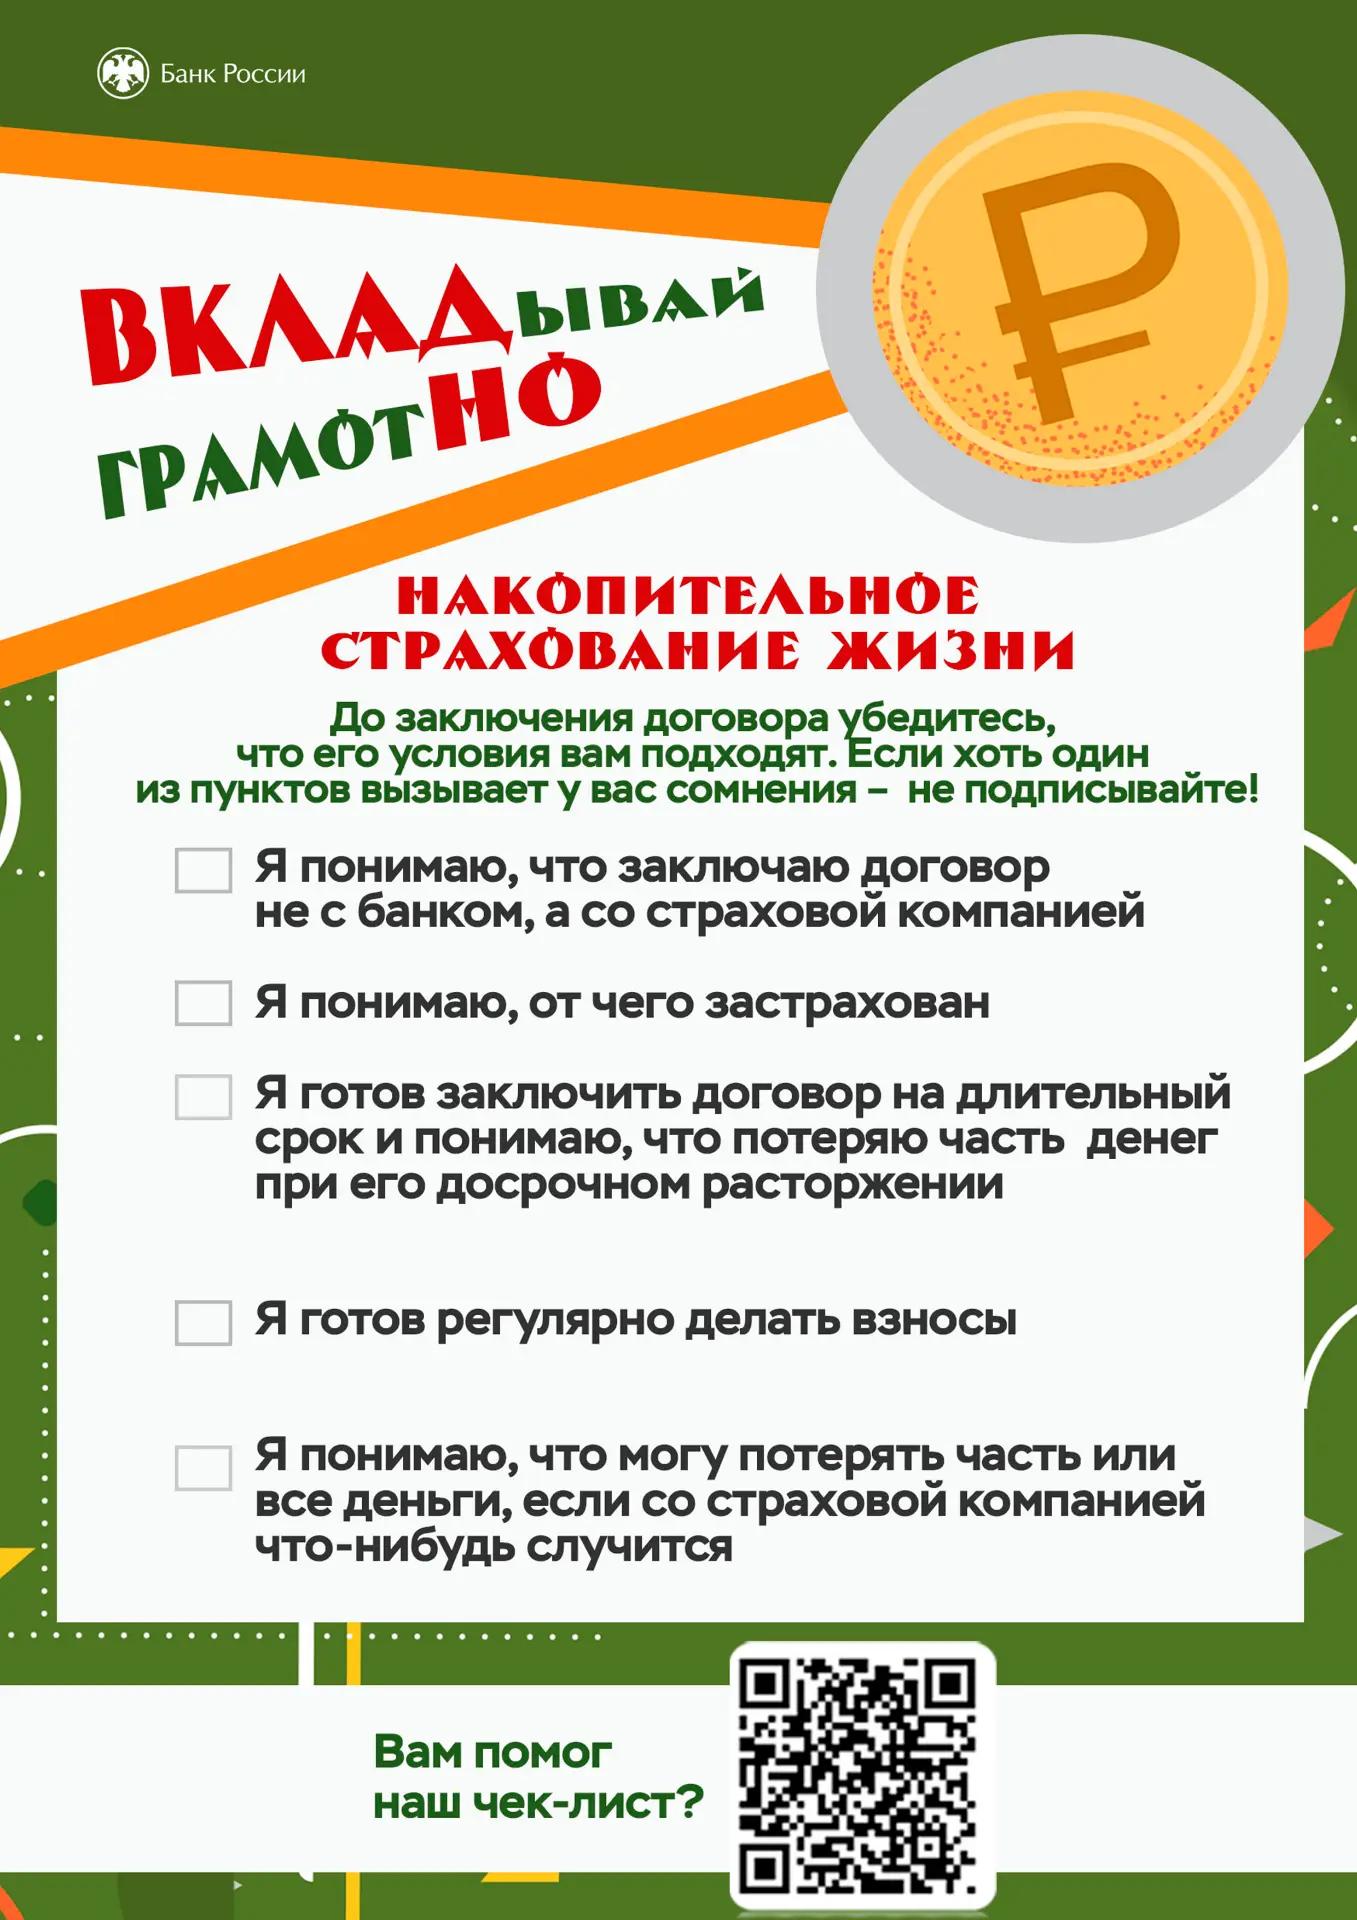
Накопительное страхование жизни (НСЖ) может быть полезным инструментом.
Это долгосрочный договор: при досрочном расторжении можно потерять часть вложенных средств, а доходность не гарантирована. Нарушение графика платежей может привести не только к прекращению действия договора, но и потере уже внесенных средств.
Прежде чем подписывать договор, загляните в наш чек-лист от Банка России.
Он поможет задать правильные вопросы консультанту и понять, что именно вам предлагают. Проверять лучше до того, как ручка коснется договора. Это сохранит ваши деньги и нервы.
Сохраните эту картинку в галерею — она пригодится вам или близким.
Проверили себя? Чтобы помочь нам стать лучше, наведите камеру на QR-код внизу картинки и оставьте обратную связь для разработчиков.
Хотите узнать все особенности накопительного страхования жизни и чем
оно отличается от вклада? Посмотрите беседу с экспертом ивановского отделения Банка России: https://vk.com/wall-101685153_143074
Программа долгосрочных сбережений
3. Что еще поможет накопить сбережения, кроме вклада?
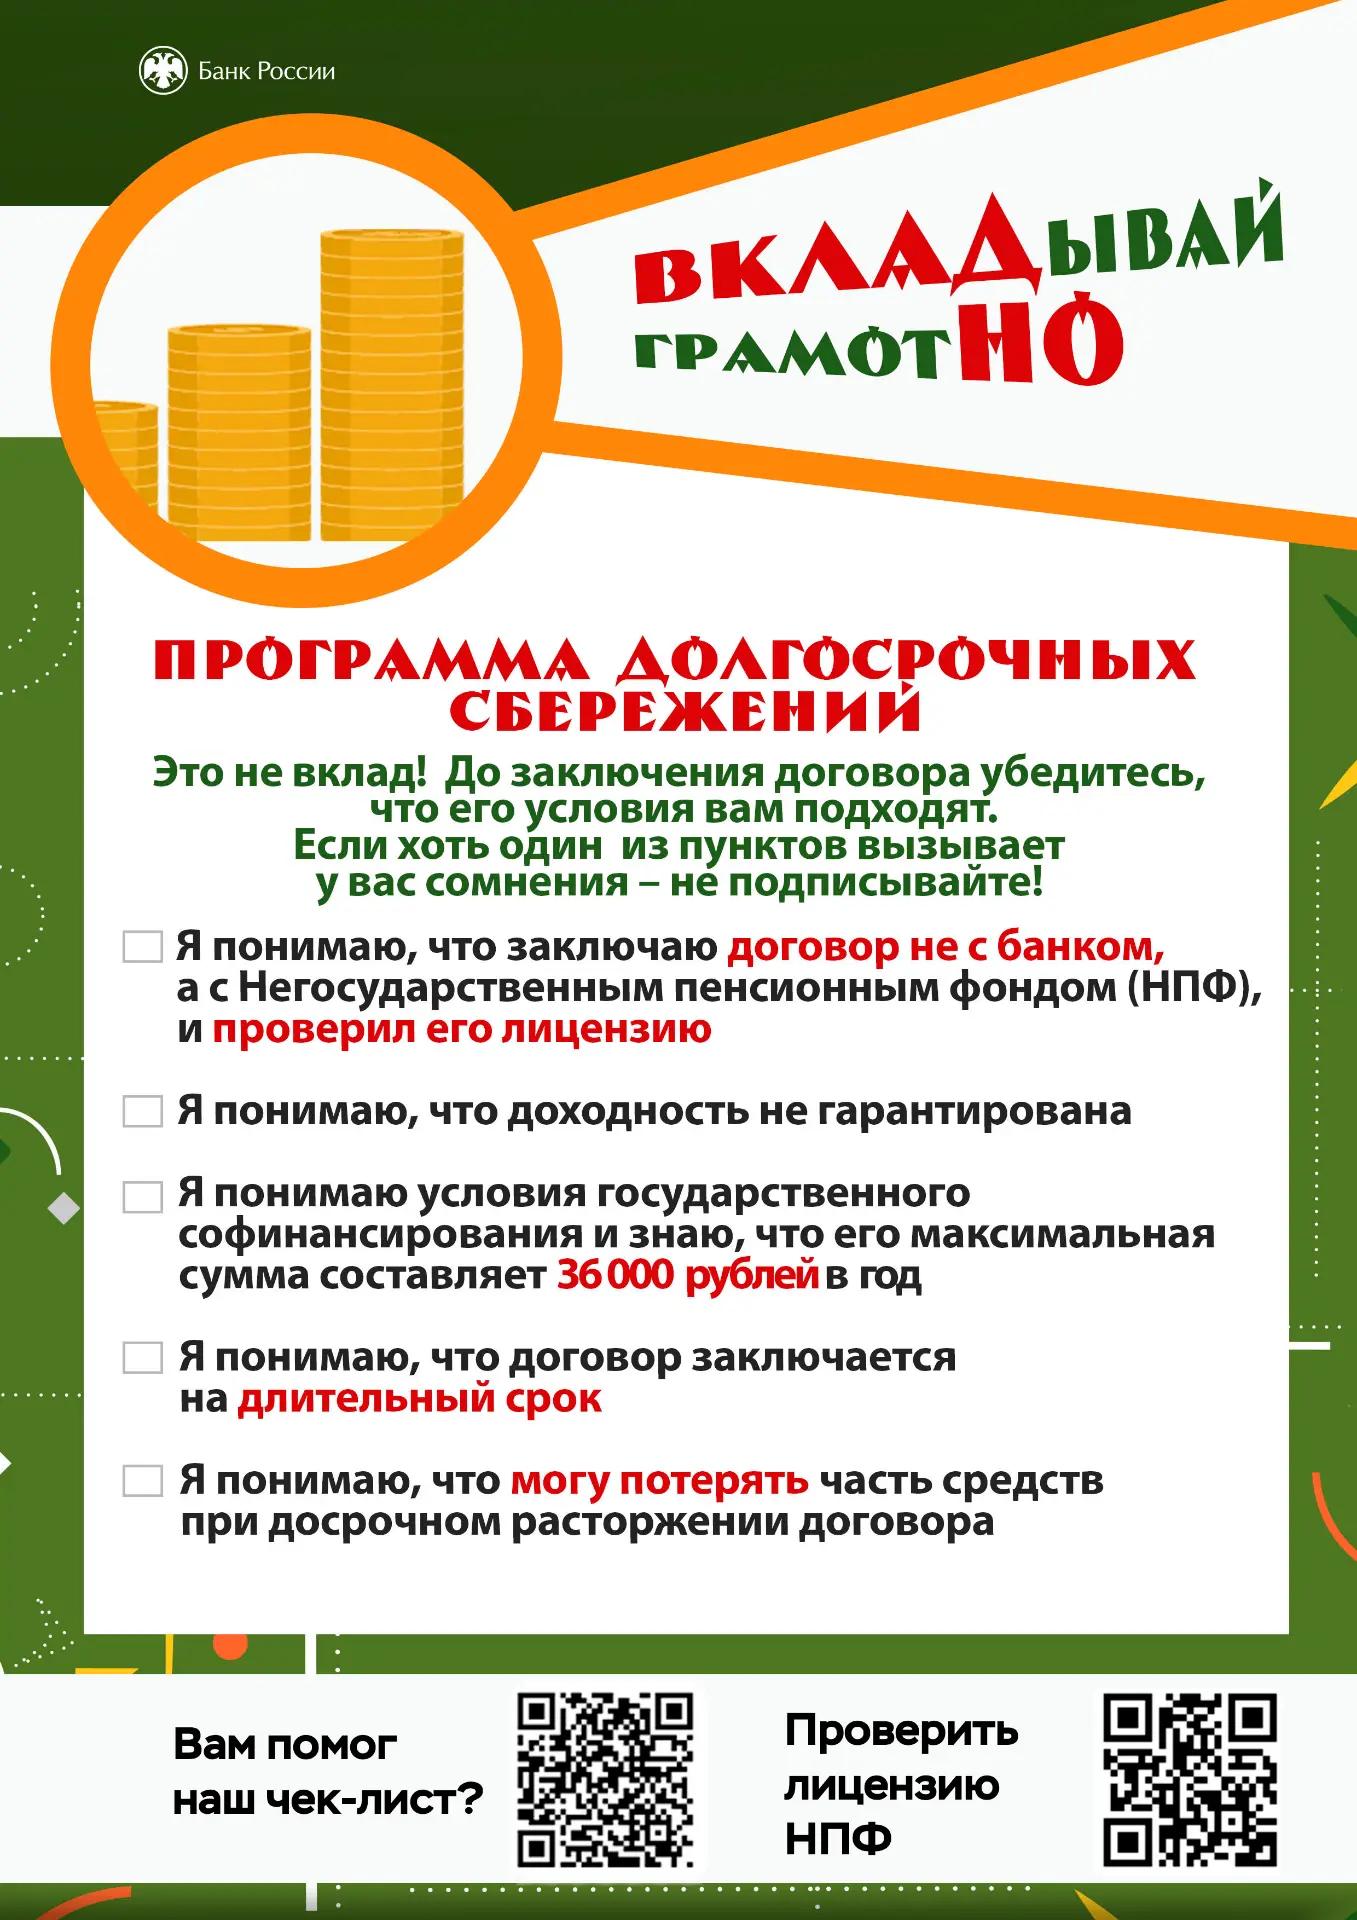
Один из таких инструментов — Программа долгосрочных сбережений (ПДС).
Но это не вклад. Это отдельный инструмент со своими правилами: он рассчитан
на долгосрочную перспективу. Забрать деньги без потери господдержки
и инвестиционного дохода обычно можно через 15 лет или при достижении возраста 55/60 лет (исключение — особые жизненные ситуации, например, дорогостоящее лечение). При этом доходность не гарантирована.
Как не купить кота в мешке?
Взгляните на чек-лист Банка России. Он поможет понять, что условия программы ПДС вам подходят.
Если хотя бы один пункт вызывает сомнения — не спешите подписывать договор. Уточните у сотрудника НПФ или банка все условия досрочного выхода.
Сохраните эту картинку в галерею — она пригодится вам или близким.
Возможно, кто-то из них как раз собирается оформить ПДС.
Проверили себя? Чтобы помочь нам стать лучше, наведите камеру на QR-код внизу картинки и оставьте обратную связь разработчикам.
Нужны подробности о том, как устроена программа и какие у нее условия? Читайте статью на портале «Финансовая культура»:
https://fincult.info/article/kak-ustroena-programma-dolgosrochnykh-sberezheniy/
 Вход
 Карта сайта

 Идет загрузка


